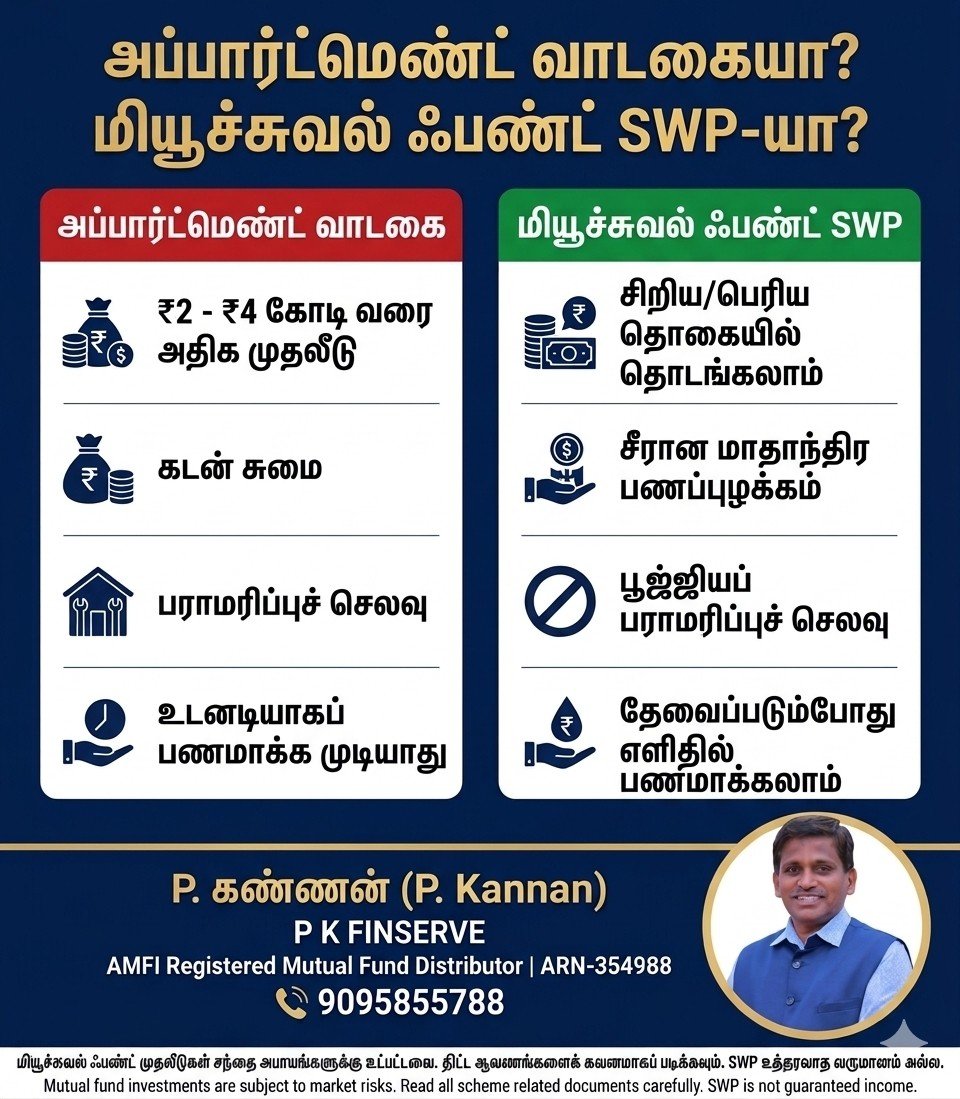
அப்பார்ட்மெண்ட் வாடகையா? மியூச்சுவல் ஃபண்ட் SWP-யா? – சீரான மாதாந்திர பணப்புழக்கத்திற்கு எது சிறந்தது?
நம்மில் பலருக்கும் "வேலைக்குச் செல்லாமலேயே மாதம் தோறும் ஒரு சீரான பணப்புழக்கம் (Regular Cashflow) வர வேண்டும்" என்ற எண்ணம் உண்டு. இதற்காகப் பெரும்பாலானோர் தேர்ந்தெடுக்கும் பாரம்பரிய வழி, ஒரு வீடு அல்லது அப்பார்ட்மெண்ட் வாங்கி வாடகைக்கு விடுவதுதான். ஆனால், இன்றைய பொருளாதாரச் சூழலில் ரியல் எஸ்டேட் வாடகை வருமானம் உண்மையிலேயே லாபகரமானதா? அல்லது அதற்கு மாற்றாக உள்ள மியூச்சுவல் ஃபண்டின் SWP (Systematic Withdrawal Plan) வசதி சிறந்ததா?
| அப்பார்ட்மெண்ட் வாடகையா? மியூச்சுவல் ஃபண்ட் SWP-யா? – சீரான மாதாந்திர பணப்புழக்கத்திற்கு எது சிறந்தது? | ||
|---|---|---|
| நம்மில் பலருக்கும் "வேலைக்குச் செல்லாமலேயே மாதம் தோறும் ஒரு சீரான பணப்புழக்கம் (Regular Cashflow) வர வேண்டும்" என்ற எண்ணம் உண்டு. இதற்காகப் பெரும்பாலானோர் தேர்ந்தெடுக்கும் பாரம்பரிய வழி, ஒரு வீடு அல்லது அப்பார்ட்மெண்ட் வாங்கி வாடகைக்கு விடுவதுதான். ஆனால், இன்றைய பொருளாதாரச் சூழலில் ரியல் எஸ்டேட் வாடகை வருமானம் உண்மையிலேயே லாபகரமானதா? அல்லது அதற்கு மாற்றாக உள்ள மியூச்சுவல் ஃபண்டின் SWP (Systematic Withdrawal Plan) வசதி சிறந்ததா? | ||
| இரண்டையும் எதார்த்தமான கணக்குகளுடன் ஒப்பிட்டுப் பார்ப்போம். | ||
| 1. ரியல் எஸ்டேட் வாடகை வருமானத்தின் யதார்த்தம் | ||
| இன்றைய காலகட்டத்தில் பெருநகரங்களில் (A-City) மாதம் ₹1 லட்சம் வாடகை வருமானம் பெற வேண்டுமென்றால், குறைந்தபட்சம் ₹2 கோடி முதல் ₹4 கோடி மதிப்புள்ள குடியிருப்பு (Apartment) அல்லது வணிக ரீதியான இடத்தில் (Commercial Property) முதலீடு செய்ய வேண்டும். | ||
| • கடன் சுமை (Home Loan Trap): பெரும்பாலானோரிடம் ₹2 முதல் ₹4 கோடி வரை மொத்தமாகக் கையில் இருக்காது. இதனால் வங்கியில் வீட்டுக் கடன் வாங்கித்தான் சொத்து வாங்க வேண்டியிருக்கும். ஆரம்ப ஆண்டுகளில் வரும் வாடகைப் பணம், வங்கிக் கடனுக்கான மாதத் தவணையை (EMI) கட்டவே சரியாக இருக்கும். பல ஆண்டுகள் கழித்துக் கடன் முழுமையாக அடைக்கப்பட்ட பிறகே, நிகர வாடகை வருமானம் நம் கைக்கு வரத் தொடங்கும். | ||
| 2. தேய்மானமும் பராமரிப்புச் சவால்களும் | ||
| வீடு வாங்கி வாடகைக்கு விடுவதில் பல மறைமுகச் செலவுகளும் நடைமுறைச் சிக்கல்களும் உள்ளன: | ||
| • சொத்தின் தேய்மானம் (Depreciation): நிலத்தின் மதிப்பு உயர்ந்தாலும், கட்டடத்தின் மதிப்பு ஒவ்வொரு ஆண்டும் தேய்மானம் அடைந்து கொண்டேதான் இருக்கும். 15–20 ஆண்டுகளுக்குப் பிறகு பழைய அப்பார்ட்மெண்ட்டுகளுக்கு எதிர்பார்த்த வாடகையோ, மறுவிற்பனை மதிப்போ கிடைப்பது கடினம். | ||
| • பராமரிப்பு மற்றும் நிர்வாகம்: ஆண்டுதோறும் வீட்டிற்குப் பெயிண்ட் அடிப்பது, பழுதுபார்ப்பது போன்ற பராமரிப்புச் செலவுகள் (Maintenance), சொத்து வரி, நல்ல வாடகைதாரர்களைத் தேடுவது மற்றும் மாதம் தவறாமல் வாடகை வசூலிப்பது எனப் பல சவால்களைச் சமாளிக்க வேண்டும். | ||
| 3. மியூச்சுவல் ஃபண்ட் SWP: மாதாந்திர பணப்புழக்கமும் நீண்ட கால வளர்ச்சியும் | ||
| ரியல் எஸ்டேட்டில் கோடிக்கணக்கில் முதலீடு செய்வதற்குப் பதிலாக, ஒரு குறிப்பிட்ட தொகையை மியூச்சுவல் ஃபண்டில் முதலீடு செய்து, சில ஆண்டுகள் அதை வளர விட்ட பிறகு SWP (Systematic Withdrawal Plan) வசதியைத் தேர்ந்தெடுக்கலாம். | ||
| ஒரு புரிதலுக்கான எடுத்துக்காட்டாக (Illustration), உங்கள் முதலீட்டுத் தொகையிலிருந்து ஆண்டுக்கு 7% முதல் 8.5% வரை மாதந்தோறும் ஒரு குறிப்பிட்ட தொகையைத் திரும்பப் பெற (Withdraw) திட்டமிடலாம். | ||
| இதன் சிறப்பம்சங்கள்: | ||
| • உங்கள் முதலீட்டில் யூனிட்கள் இருக்கும் வரை, நீங்கள் தேர்ந்தெடுத்த தேதியில் உங்கள் வங்கிக் கணக்கிற்குப் பணம் வந்து சேரும். | ||
| • அதே சமயம், மீதமுள்ள உங்கள் முதலீட்டுத் தொகை தொடர்ந்து சந்தையில் முதலீடு செய்யப்பட்டிருக்கும். | ||
| • நீண்ட காலப் போக்கில், அதாவது 15 முதல் 20 ஆண்டுகளில், சந்தை செயல்பாடு சாதகமாக இருக்கும் பட்சத்தில், நீங்கள் மாதந்தோறும் பணம் எடுத்த பிறகும் உங்கள் அசல் முதலீட்டுத் தொகை இரட்டிப்பாக (Double) வளர வாய்ப்புள்ளது (இது ஒரு கற்பனை விளக்கம் மட்டுமே; வருமானம் சந்தை நிலவரத்திற்கு உட்பட்டது, உத்தரவாதம் அளிக்கப்பட்டதல்ல). | ||
| விரைவான ஒப்பீடு: அப்பார்ட்மெண்ட் வாடகை vs மியூச்சுவல் ஃபண்ட் SWP | ||
| ஒப்பீட்டு காரணிகள் | அப்பார்ட்மெண்ட் வாடகை வருமானம் | மியூச்சுவல் ஃபண்ட் SWP |
| தேவைப்படும் முதலீடு | மிக அதிகம் (₹2 – ₹4 கோடி வரை) | உங்கள் வசதிக்கேற்ப சிறிய அல்லது பெரிய தொகையில் தொடங்கலாம் |
| சொத்தின் மதிப்பு | கட்டடத்திற்கு ஆண்டுதோறும் தேய்மானம் ஏற்படும் | நீண்ட காலத்தில் (15–20 ஆண்டுகளில்) சந்தை வளர்ச்சியைப் பொறுத்து மூலதனம் வளர வாய்ப்புள்ளது (உத்தரவாதமில்லை) |
| பராமரிப்புச் செலவு | ஆண்டுதோறும் பராமரிப்பு, வரி, பழுதுபார்ப்புச் செலவு உண்டு | தனியாகப் பராமரிப்புச் செலவுகள் இல்லை (திட்டச் செலவினங்கள் மட்டும் பொருந்தும்) |
| நிர்வாகச் சிக்கல் | வாடகைதாரர்களைத் தேடுவது, வாடகை வசூலிப்பது அவசியம் | முழுமையாக ஆட்டோமேட்டட் (Automated); யூனிட்கள் இருக்கும் வரை வங்கிக் கணக்கிற்குப் பணம் வரும் |
| பணமாக்கும் வசதி (Liquidity) | அவசரத்திற்கு உடனடியாக விற்க முடியாது | தேவைப்படும்போது பகுதியாகவோ முழுமையாகவோ எளிதில் பணமாக்கலாம் |
| 4. வெளிப்படைத்தன்மையும் செபியின் (SEBI) ஒழுங்குமுறைக் கண்காணிப்பும் | ||
| பங்குச் சந்தை சார்ந்த மியூச்சுவல் ஃபண்டுகளில் வெளிப்படைத்தன்மை இருக்குமா? என்ற தயக்கம் பலருக்கு உண்டு. இன்றைய காலகட்டத்தில் இந்தியாவில் செபி (SEBI) போன்ற வலுவான ஒழுங்குமுறை அமைப்புகள் பங்குச் சந்தையையும் மியூச்சுவல் ஃபண்ட் நிறுவனங்களையும் தீவிரமாகக் கண்காணித்து வருகின்றன. முதலீட்டாளர்களின் நலனைப் பாதுகாப்பதில் செபி மிகுந்த அக்கறையுடன் கடுமையான விதிமுறைகளைச் செயல்படுத்தி வருவதால், மியூச்சுவல் ஃபண்ட் செயல்பாடுகள் மிகுந்த வெளிப்படைத்தன்மையுடனும் முறைப்படுத்தப்பட்டதாகவும் (Well-Regulated) உள்ளன. இருப்பினும், மியூச்சுவல் ஃபண்ட் முதலீடுகள் சந்தை ஏற்ற இறக்கங்களுக்கு உட்பட்டவை என்பதைப் புரிந்துகொண்டு முதலீடு செய்வது அவசியம். | ||
| முடிவுரை: 30 – 40 வயதினருக்கான திட்டமிடல் | ||
| உங்களுடைய வயது 30 முதல் 40-க்குள் இருந்தால், அதுவே உங்களின் நீண்ட கால நிதித் திட்டமிடலுக்கான பொற்காலம். இந்த வயதில் அதிக வட்டிக்குக் கடன் வாங்கியோ அல்லது பெரும் தொகையை முடக்கியோ அப்பார்ட்மெண்ட் வாங்கி வாடகைக்கு விடுவதற்குப் பதிலாக, உங்கள் நிதி இலக்குகள் மற்றும் அபாயத் தாங்கும் திறனுக்கு (Risk Appetite) ஏற்ப மியூச்சுவல் ஃபண்டில் திட்டமிட்டு முதலீடு செய்யலாம். | ||
| சரியான திட்டமிடலுடன் கூடிய SWP வசதி, எதிர்காலத்தில் உங்கள் மாதாந்திர பணத் தேவைகளைப் பூர்த்தி செய்வதோடு, நீண்ட காலச் செல்வ உருவாக்கத்திற்கும் (Wealth Creation) சிறந்த வழியாக அமையும். | ||
| சட்டப்பூர்வ எச்சரிக்கை & பொறுப்புத் துறப்பு (Disclaimer): | ||
| • மியூச்சுவல் ஃபண்ட் முதலீடுகள் சந்தை அபாயங்களுக்கு உட்பட்டவை. முதலீடு செய்வதற்கு முன் திட்டம் தொடர்பான அனைத்து ஆவணங்களையும் (Scheme Information Document & Key Information Memorandum) கவனமாகப் படிக்கவும். | ||
| • SWP குறித்த முக்கியக் குறிப்பு: SWP (Systematic Withdrawal Plan) என்பது முதலீட்டாளர் தனது சொந்த முதலீட்டிலிருந்து குறிப்பிட்ட கால இடைவெளியில் பணத்தைத் திரும்பப் பெறும் வசதி மட்டுமே; இது எந்தவிதமான உத்தரவாத வருமானத்தையோ (Assured Returns) அல்லது மூலதனப் பாதுகாப்பையோ (Capital Protection) வழங்காது. முதலீட்டு வருமானத்தை விட அதிக விகிதத்தில் பணம் எடுத்தால் அசல் தொகை குறைய வாய்ப்புள்ளது. | ||
| • இக்கட்டுரையில் குறிப்பிடப்பட்டுள்ள சதவீதங்கள் மற்றும் கால அளவுகள் அனைத்தும் வாசகர்களின் புரிதலுக்கான எடுத்துக்காட்டுகள் (Illustrative examples) மட்டுமே; கடந்த காலச் செயல்பாடு எதிர்கால வருமானத்திற்கு உத்தரவாதம் ஆகாது. முதலீடு செய்யும் முன் உங்கள் நிதி ஆலோசகரை அணுகவும். | ||
| வெளியீடு: | ||
| P. கண்ணன் (P. Kannan) | ||
| P K FINSERVE – AMFI பதிவு பெற்ற மியூச்சுவல் ஃபண்ட் விநியோகஸ்தர் (ARN-354988) | ||
| தொடர்புக்கு: 9095855788 |