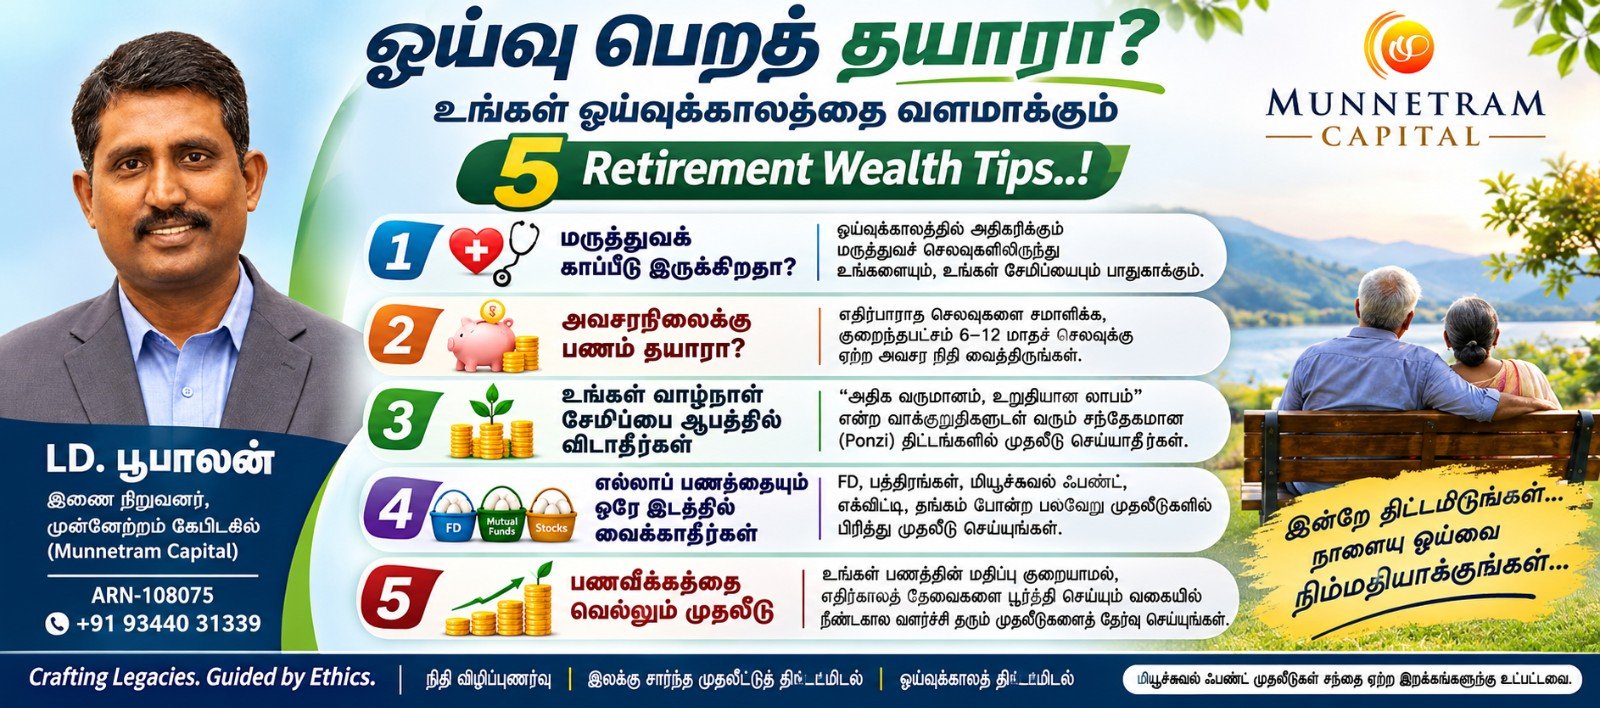
ஓய்வுக்காலச் செல்வத்தை உருவாக்கும் 5 முக்கிய வழிகள்!
“ஓய்வு பெறும் நாளில் உங்கள் வேலை நின்றுவிடலாம்… ஆனால் உங்கள் வருமானமும், வாழ்க்கைத் தரமும் நின்றுவிடக் கூடாதே!”
ஓய்வு பெறத் தயாரா? – உங்கள் ஓய்வுக்காலத்தை வளமாக்கும் 5 முக்கிய நிதி வழிகள்!
ஓய்வு பெறும் நாளில் உங்கள் வேலை நின்றுவிடலாம்… ஆனால் உங்கள் வருமானமும், வாழ்க்கைத் தரமும் நின்றுவிடக் கூடாதே!
நாம் குழந்தைகளின் கல்விக்காகத் திட்டமிடுகிறோம். வீடு வாங்கவும், திருமணத்திற்காகவும் சேமிக்கிறோம். ஆனால் ஒரு நாள் நம்மால் வேலை செய்ய முடியாதபோது, குடும்பத்தின் செலவுகளை எப்படிச் சமாளிப்போம் என்று எத்தனை பேர் முன்கூட்டியே திட்டமிடுகிறோம்?
ஓய்வு என்பது வேலையை நிறுத்துவது மட்டுமல்ல. சம்பளம் நின்ற பிறகும் மருத்துவம், உணவு, வீடு, குடும்பத் தேவைகள் மற்றும் விருப்பங்களை நிம்மதியாகத் தொடர்வதே உண்மையான ஓய்வு வாழ்க்கை.
முதலில் புரிந்துகொள்ள வேண்டியது: பணவீக்கம்!
இன்று ஒரு குடும்பத்தின் மாதச் செலவு ₹50,000 என்று வைத்துக்கொள்வோம். ஆண்டுக்கு 6% பணவீக்கம் என்ற திட்டமிடல் அனுமானத்தில், அதே வாழ்க்கைத் தரத்தைப் பராமரிக்க:
- 10 ஆண்டுகளுக்குப் பிறகு – ₹89,500
- 15 ஆண்டுகளுக்குப் பிறகு – ₹1.20 லட்சம்
- 20 ஆண்டுகளுக்குப் பிறகு – ₹1.60 லட்சம்
தேவைப்படலாம்.
எனவே, எவ்வளவு சேமிக்கிறோம் என்பதைவிட எதிர்காலச் செலவுகளைச் சமாளிக்க நமது பணம் போதுமான அளவு வளர்கிறதா என்பதும் முக்கியம்.
ஓய்வுக்காலத்தைப் பாதுகாக்கும் 5 முக்கிய நிதித் தூண்கள்
1. Health Insurance – மருத்துவக் காப்பீடு
வேலை செய்யும் காலத்தில் நிறுவனத்தின் மருத்துவக் காப்பீடு கிடைக்கலாம். ஆனால் ஓய்வு பெற்ற பிறகு அந்தப் பாதுகாப்பு தொடருமா?
வயது அதிகரிக்கும்போது மருத்துவச் செலவுகளும் அதிகரிக்கலாம். ஒரு பெரிய மருத்துவச் செலவு பல ஆண்டுகளாகச் சேமித்த ஓய்வுக்கால நிதியைக் குறைத்துவிடலாம்.
எனவே:
- தனிப்பட்ட மருத்துவக் காப்பீட்டை முன்கூட்டியே ஏற்படுத்துங்கள்.
- குடும்பத் தேவைக்கு ஏற்ற காப்பீட்டுத் தொகையைத் தேர்ந்தெடுங்கள்.
- தேவைக்கேற்ப Super Top-up திட்டத்தையும் பரிசீலியுங்கள்.
உங்கள் உடல்நலத்தைப் பாதுகாப்பதுடன், உங்கள் ஓய்வுக்காலச் சேமிப்பையும் பாதுகாக்க வேண்டும்.
2. Emergency Fund – அவசர நிதி
மருத்துவ அவசரம், வீட்டுப் பழுது அல்லது எதிர்பாராத குடும்பச் செலவுகள் எப்போது வேண்டுமானாலும் வரலாம்.
மாதச் செலவு ₹50,000 என்றால்:
- 6 மாத அவசர நிதி – ₹3 லட்சம்
- 12 மாத அவசர நிதி – ₹6 லட்சம்
தேவைக்கேற்ப எளிதில் பணமாக மாற்றக்கூடிய, குறைந்த அபாயம் கொண்ட முதலீடுகளில் இந்தத் தொகையை வைத்திருக்கலாம்.
அவசர நிதியின் நோக்கம் அதிக வருமானம் பெறுவது அல்ல; அவசர நேரத்தில் நீண்டகால முதலீடுகளை உடைக்க வேண்டிய நிலையைத் தவிர்ப்பதே!
3. Ponzi Schemes – அதிக வருமான ஆசையில் ஏமாறாதீர்கள்!
"மாதம் 3% உறுதியான வருமானம்!", "ஆண்டுக்கு 24% Guaranteed Return!", "எந்த அபாயமும் இல்லை!", "பணம் இரட்டிப்பாகும்!" போன்ற வாக்குறுதிகளைக் கவனமாக அணுகுங்கள்.
இப்படிப்பட்ட திட்டங்களில் முதலீடு செய்வதற்கு முன், அந்த வருமானம் எப்படிக் கிடைக்கிறது என்பதைப் புரிந்துகொள்ளுங்கள். திட்டத்தின் சட்டப்பூர்வத் தன்மையையும் சரிபாருங்கள்.
குறிப்பாக ஓய்வுக்காகச் சேமித்த பணத்தைப் புரியாத திட்டங்களில் முதலீடு செய்யாதீர்கள்.
வேகமாகப் பணக்காரராக வேண்டும் என்பதைவிட, வாழ்நாள் முழுவதும் நிதிப் பாதுகாப்புடன் இருப்பதே முக்கியம்.
4. Asset Allocation – முதலீட்டைப் பிரித்து வையுங்கள்
உங்கள் பணம் முழுவதையும் ஒரே முதலீட்டில் வைப்பது தேவையற்ற அபாயத்தை ஏற்படுத்தலாம்.
உங்கள் வயது, ஓய்வுக்கு உள்ள காலம், வருமானத் தேவை மற்றும் அபாயத்தைத் தாங்கும் திறனுக்கு ஏற்ப:
- Fixed Deposits
- அரசு பத்திரங்கள் (RBI Bonds)
- Mutual Funds
- Equity
- Gold
போன்ற பல்வேறு சொத்து வகைகளில் முதலீட்டைப் பிரித்து வைப்பது அவசியம்.
ஓய்வுக்கு 20 ஆண்டுகள் உள்ளவரின் முதலீட்டு அணுகுமுறையும், இன்னும் 2 ஆண்டுகளில் ஓய்வு பெற இருப்பவரின் அணுகுமுறையும் ஒரே மாதிரியாக இருக்கக் கூடாது.
சரியான முதலீட்டுக் கலவையே நீண்டகால நிதிப் பாதுகாப்பிற்கு உதவும்.
5. Inflation-Beating Investment – பணவீக்கத்தை எதிர்கொள்ளும் முதலீடு
பணத்தைச் சேமிப்பது மட்டும் போதாது. அதன் வாங்கும் திறன் குறையாமல் பார்த்துக்கொள்ள வேண்டும்.
நீண்டகால ஓய்வுக்கால இலக்குகளுக்காக, உங்கள் முதலீட்டு காலம் மற்றும் அபாயத் தாங்கும் திறனுக்கு ஏற்ப Equity Mutual Funds போன்ற வளர்ச்சி நோக்கிய முதலீடுகளையும் பரிசீலிக்கலாம்.
சந்தை ஏற்ற இறக்கங்களுக்கு ஏற்ப சரியான முதலீட்டுக் கலவை மற்றும் காலமுறை Portfolio Review அவசியம்.
உங்கள் பணம் பாதுகாப்பாக இருப்பதுடன், எதிர்காலத் தேவைகளைப் பூர்த்தி செய்யும் அளவுக்கு வளர்வதும் முக்கியம்.
ஓய்வுக்கு முன் செய்ய வேண்டிய 5 செயல்கள்
- ஓய்வுக்கால இலக்கு: எந்த வயதில் ஓய்வு பெற விரும்புகிறீர்கள், மாதம் எவ்வளவு தேவைப்படும் என்பதைத் தீர்மானியுங்கள்.
- சொத்து மற்றும் கடன்கள்: EPF, PPF, NPS, வங்கி இருப்பு, முதலீடுகள் மற்றும் கடன்களைக் கணக்கிடுங்கள்.
- கடன் குறைப்பு: அதிக வட்டி கொண்ட கடன்களை ஓய்வுக்கு முன்பே முடிக்க முயற்சி செய்யுங்கள்.
- வருமானத் திட்டம்: ஓய்வுக்குப் பிறகு மாதாந்திர வருமானம் கிடைக்கக்கூடிய வழிகளைத் திட்டமிடுங்கள்.
- Portfolio Review: உங்கள் இலக்குகளுக்கும் பணவீக்கத்திற்கும் ஏற்ப முதலீடுகளை அவ்வப்போது மறுபரிசீலனை செய்யுங்கள்.
இப்போது உங்களிடம் ஒரு முக்கியமான கேள்வி!
நாளை முதல் உங்கள் சம்பளம் வரவில்லை என்றால், உங்கள் குடும்பம் எத்தனை ஆண்டுகள் நிம்மதியாக வாழ முடியும்?
6 மாதங்களா? 2 ஆண்டுகளா? 10 ஆண்டுகளா?
அல்லது உங்கள் முதலீடுகளும் திட்டமிட்ட பணப் பயன்பாடும் உங்கள் வாழ்நாள் முழுவதும் உங்களுக்குத் துணையாக இருக்குமா?
இந்தக் கேள்விக்கான பதிலை ஓய்வு பெற்ற பிறகு தேடாதீர்கள். இன்றே திட்டமிடத் தொடங்குங்கள்.
ஓய்வுக்காலத் திட்டமிடல் என்பது வயதானவர்களுக்கானது மட்டுமல்ல. சம்பாதிக்கத் தொடங்கிய ஒவ்வொருவரின் பொறுப்பு!
இன்று நீங்கள் பணத்திற்காக வேலை செய்கிறீர்கள். ஒரு நாள் உங்கள் பணம் உங்களுக்காக வேலை செய்ய வேண்டும்.
ஓய்வு என்பது வேலை நிறுத்தும் நாள் அல்ல… பணத்திற்காக வேலை செய்ய வேண்டிய அவசியம் இல்லாத நாள்!
இன்றே திட்டமிடுங்கள். நாளைய ஓய்வை நிம்மதியாக்குங்கள்.
MUNNETRAM CAPITAL
Boobalan Devan
AMFI Registered Mutual Fund Distributor
ARN - 108075 | Mob: 93440 31339 | 95009 54849
நிதி விழிப்புணர்வு | இலக்கு சார்ந்த முதலீட்டுத் திட்டமிடல் | ஓய்வுக்காலத் திட்டமிடல்
குறிப்பு: இந்தக் கட்டுரை நிதி விழிப்புணர்வுக்காக மட்டுமே. பணவீக்கக் கணக்கீடு 6% என்ற திட்டமிடல் அனுமானத்தின் அடிப்படையிலானது. மியூச்சுவல் ஃபண்ட் முதலீடுகள் சந்தை ஏற்ற இறக்கங்களுக்கு உட்பட்டவை. முதலீடு செய்வதற்கு முன் திட்ட ஆவணங்களைப் படித்து, உங்கள் தேவைக்கேற்ற ஆலோசனையைப் பெறுங்கள்.