Muthaleetu Thisai · முதலீட்டு திசை
Retirement Planning · V S Murugesan · 10 Nov 2026
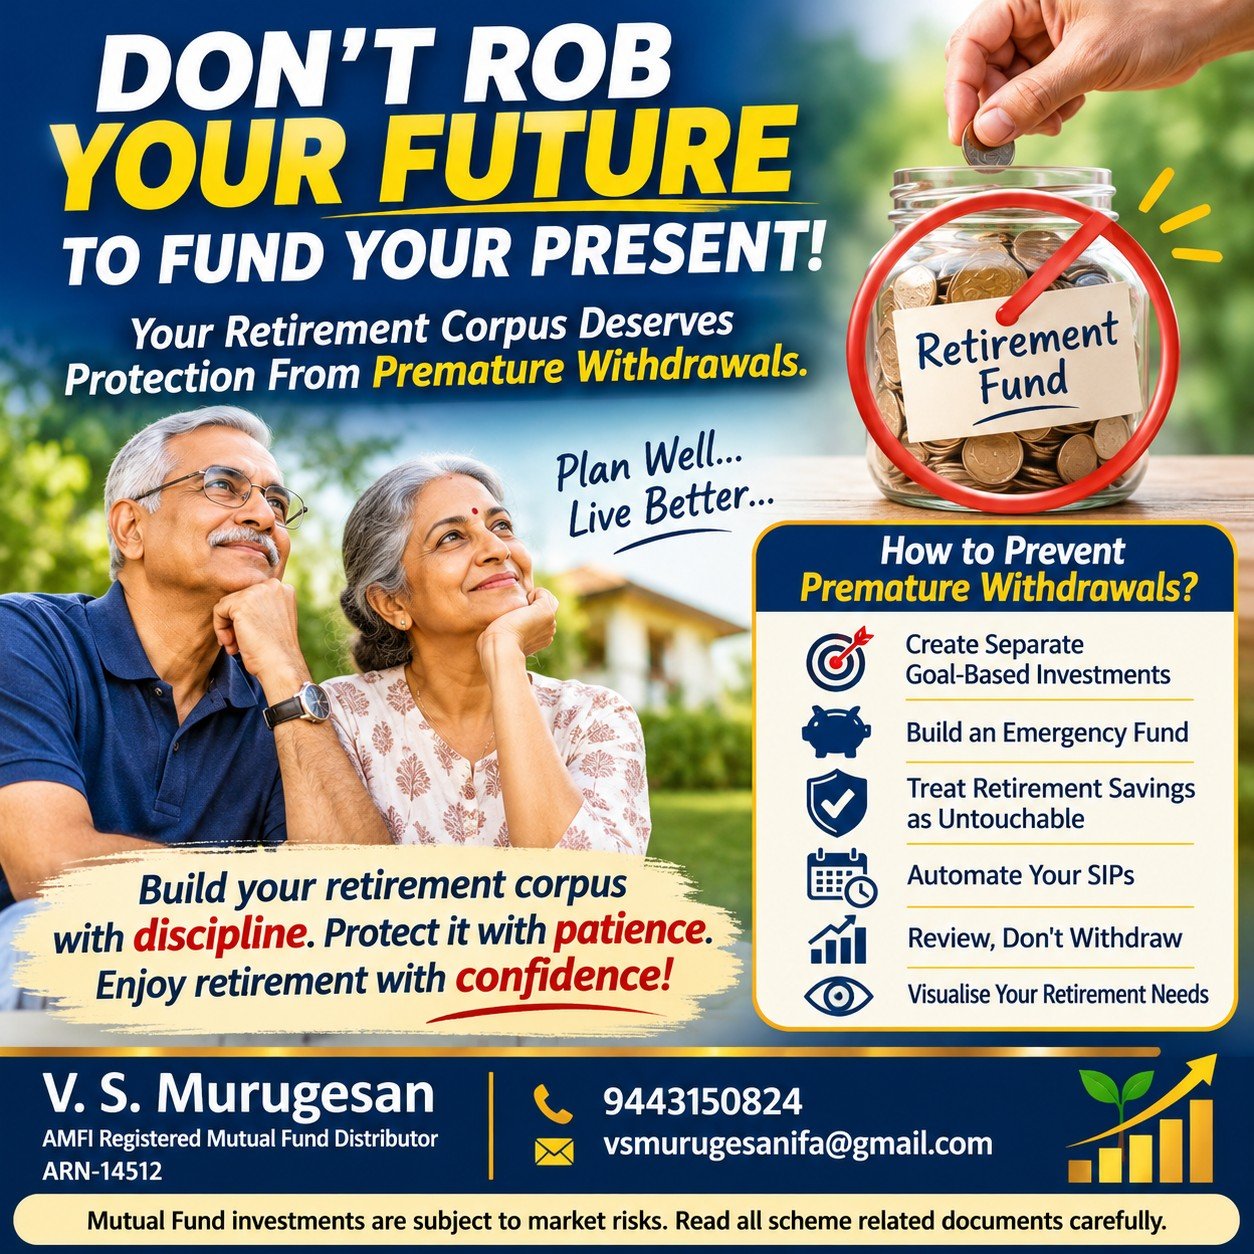
DON'T ROB YOUR FUTURE TO FUND YOUR PRESENT!
Your Retirement Corpus Is Not Your Emergency ATM! It Deserves Protection From Premature Withdrawals.
Your Retirement Corpus Is Not Your Emergency ATM!
The biggest enemy of retirement wealth may not be poor investment returns. It could be premature withdrawals!
We encourage investors to start SIPs early, invest regularly and stay invested for the long term. But there is one important challenge we often overlook: How do we prevent ourselves from withdrawing that money before retirement?
Mutual funds offer excellent liquidity and flexibility. However, this convenience can sometimes become a disadvantage.
A holiday, a lifestyle upgrade, a new vehicle, an unplanned purchase or even a temporary financial need can tempt us to dip into investments meant for our retirement.
The result?
- Years of disciplined investing get interrupted.
- The power of compounding gets affected.
- The retirement corpus falls short of its intended target.
- We may reach retirement with insufficient financial resources.
How can we prevent premature withdrawals?
- Create separate goal-based investments: Keep retirement investments separate from short-term and medium-term financial goals.
- Build an emergency fund: Maintain 6–12 months of essential expenses in accessible savings or suitable liquid investments to avoid disturbing long-term investments.
- Treat retirement savings as untouchable: Establish a personal rule that retirement investments are not meant for lifestyle expenses or discretionary purchases.
- Automate your SIPs: Make retirement contributions a priority by investing immediately after receiving your income.
- Review, don't withdraw: Review your retirement portfolio periodically with your financial advisor. Increase contributions when possible rather than interrupting the investment journey.
- Visualise your retirement needs: Understand how much corpus you may need and how every premature withdrawal can affect your future financial security.
Remember, liquidity gives you the freedom to withdraw. Financial discipline gives you the wisdom not to withdraw unnecessarily.
Don't allow today's convenience to compromise tomorrow's financial independence.
Build your retirement corpus with discipline. Protect it with patience. Enjoy your retirement with confidence!
— V. S. Murugesan
AMFI Registered Mutual Fund Distributor | ARN-14512
Mutual Fund investments are subject to market risks. Read
all scheme related documents carefully.
உங்கள் நிகழ்காலத்திற்கு நிதியளிக்க உங்கள் எதிர்காலத்தை கொள்ளையடிக்காதீர்கள்!
உங்கள் ஓய்வூதிய கார்பஸ் உங்கள் அவசர ஏடிஎம் அல்ல! இது முன்கூட்டியே திரும்பப் பெறுவதிலிருந்து பாதுகாப்பிற்கு தகுதியானது.
உங்கள் ஓய்வூதிய கார்பஸ் உங்கள் அவசர ஏடிஎம் அல்ல!
ஓய்வூதிய செல்வத்தின் மிகப்பெரிய எதிரி மோசமான முதலீட்டு வருமானம் அல்ல. இது முன்கூட்டியே திரும்பப் பெறுதலாக இருக்கலாம்!
முதலீட்டாளர்களை முன்கூட்டியே SIPகளை தொடங்கவும், தொடர்ந்து முதலீடு செய்யவும் மற்றும் நீண்ட காலத்திற்கு முதலீடு செய்ய ஊக்குவிக்கிறோம். ஆனால் நாம் அடிக்கடி கவனிக்காத ஒரு முக்கியமான சவால் உள்ளது: ஓய்வு பெறுவதற்கு முன் அந்தப் பணத்தை எடுப்பதிலிருந்து நம்மை எவ்வாறு தடுப்பது?
பரஸ்பர நிதிகள் சிறந்த பணப்புழக்கம் மற்றும் நெகிழ்வுத்தன்மையை வழங்குகின்றன. இருப்பினும், இந்த வசதி சில நேரங்களில் ஒரு பாதகமாக மாறும்.
விடுமுறை, வாழ்க்கை முறை மேம்படுத்தல், புதிய வாகனம், திட்டமிடப்படாத வாங்குதல் அல்லது தற்காலிக நிதித் தேவை போன்றவையும் நமது ஓய்வுக்காலத்திற்கான முதலீடுகளில் மூழ்குவதற்கு நம்மைத் தூண்டும்.
விளைவு?
- பல ஆண்டுகளாக ஒழுக்கமான முதலீடு தடைபடுகிறது.
- கலவையின் சக்தி பாதிக்கப்படுகிறது.
- ஓய்வூதிய கார்பஸ் அதன் நோக்கம் கொண்ட இலக்கை விட குறைவாக உள்ளது.
- போதிய நிதி ஆதாரங்கள் இல்லாமல் நாம் ஓய்வு பெறலாம்.
முன்கூட்டியே திரும்பப் பெறுவதை எவ்வாறு தடுக்கலாம்?
- தனி இலக்கு அடிப்படையிலான முதலீடுகளை உருவாக்கவும்: ஓய்வுக்கால முதலீடுகளை குறுகிய கால மற்றும் நடுத்தர கால நிதி இலக்குகளிலிருந்து தனித்தனியாக வைத்திருங்கள்.
- அவசரகால நிதியை உருவாக்கவும்: நீண்ட கால முதலீடுகளுக்கு இடையூறு ஏற்படுவதைத் தவிர்க்க, 6-12 மாதங்கள் அத்தியாவசியச் செலவுகளை அணுகக்கூடிய சேமிப்பு அல்லது பொருத்தமான திரவ முதலீடுகளில் பராமரிக்கவும்.
- ஓய்வூதியச் சேமிப்பை தீண்டத்தகாததாகக் கருதுங்கள்: ஓய்வூதிய முதலீடுகள் வாழ்க்கைச் செலவுகள் அல்லது விருப்பமான வாங்குதல்களுக்காக அல்ல என்ற தனிப்பட்ட விதியை நிறுவுங்கள்.
- உங்கள் SIPகளை தானியங்குபடுத்துங்கள்: உங்கள் வருமானத்தைப் பெற்ற உடனேயே முதலீடு செய்வதன் மூலம் ஓய்வூதிய பங்களிப்புகளுக்கு முன்னுரிமை அளிக்கவும்.
- மதிப்பாய்வு செய்யுங்கள், திரும்பப் பெற வேண்டாம்: உங்கள் நிதி ஆலோசகருடன் அவ்வப்போது உங்கள் ஓய்வூதிய போர்ட்ஃபோலியோவை மதிப்பாய்வு செய்யவும். முதலீட்டு பயணத்தில் குறுக்கிடுவதை விட முடிந்தால் பங்களிப்புகளை அதிகரிக்கவும்.
- உங்கள் ஓய்வூதியத் தேவைகளைக் காட்சிப்படுத்துங்கள்: உங்களுக்கு எவ்வளவு கார்பஸ் தேவைப்படலாம் மற்றும் ஒவ்வொரு முன்கூட்டிய திரும்பப் பெறுதலும் உங்கள் எதிர்கால நிதிப் பாதுகாப்பை எவ்வாறு பாதிக்கும் என்பதைப் புரிந்து கொள்ளுங்கள்.
நினைவில் கொள்ளுங்கள், பணப்புழக்கம் உங்களுக்கு திரும்பப் பெறுவதற்கான சுதந்திரத்தை அளிக்கிறது. நிதி ஒழுக்கம் தேவையில்லாமல் விலகாமல் இருப்பதற்கான ஞானத்தை உங்களுக்கு வழங்குகிறது.
இன்றைய வசதிக்காக நாளைய நிதி சுதந்திரத்தை சமரசம் செய்ய அனுமதிக்காதீர்கள்.
ஒழுக்கத்துடன் உங்கள் ஓய்வூதிய கார்பஸை உருவாக்குங்கள். பொறுமையுடன் அதைப் பாதுகாக்கவும். உங்கள் ஓய்வு காலத்தை நம்பிக்கையுடன் அனுபவியுங்கள்!
AMFI பதிவுசெய்யப்பட்ட மியூச்சுவல் ஃபண்ட் விநியோகஸ்தர் | ARN-14512
மியூச்சுவல் ஃபண்ட் முதலீடுகள் சந்தை அபாயங்களுக்கு உட்பட்டவை. படிக்கவும்
திட்டம் தொடர்பான அனைத்து ஆவணங்களையும் கவனமாக.
Read on Muthaleetu Thisai · முதலீட்டு திசையில் படிக்க
Mutual Fund investments are subject to market risks, read all scheme related documents carefully.